Công văn 4347/TCT-KK năm 2023: Hướng dẫn mới và áp dụng trong khai thuế
1. Tổng quan về công văn 4347/TCT-KK năm 2023
Công văn 4347/TCT-KK năm 2023 là hướng dẫn pháp lý quan trọng được Bộ Tài chính ban hành nhằm cụ thể hóa các quy định về kiểm tra khai thuế và thời hạn nộp tờ khai thuế thu nhập cá nhân. Công văn này tập trung làm rõ cách thức thực hiện, đồng thời nâng cao hiệu quả kiểm soát thuế cho các doanh nghiệp và cá nhân trong năm 2023. Việc tuân thủ công văn 4347/TCT-KK năm 2023 giúp doanh nghiệp tránh được các rủi ro pháp lý và đảm bảo quyền lợi hợp pháp.
Bên cạnh đó, công văn còn nhấn mạnh sự cần thiết của việc áp dụng các quy trình kiểm tra nghiêm ngặt nhằm phát hiện kịp thời các sai phạm trong khai thuế. Điều này không chỉ giúp cơ quan thuế nâng cao hiệu quả quản lý mà còn tạo môi trường kinh doanh minh bạch, công bằng cho tất cả các đối tượng nộp thuế.
Công văn 4347/TCT-KK năm 2023 cập nhật quy định mới, chi tiết xem tại kv999.
Công văn 4347/TCT-KK năm 2023 vừa ban hành có nhiều điểm mới, xem chi tiết tại đua ngựa việt nam.
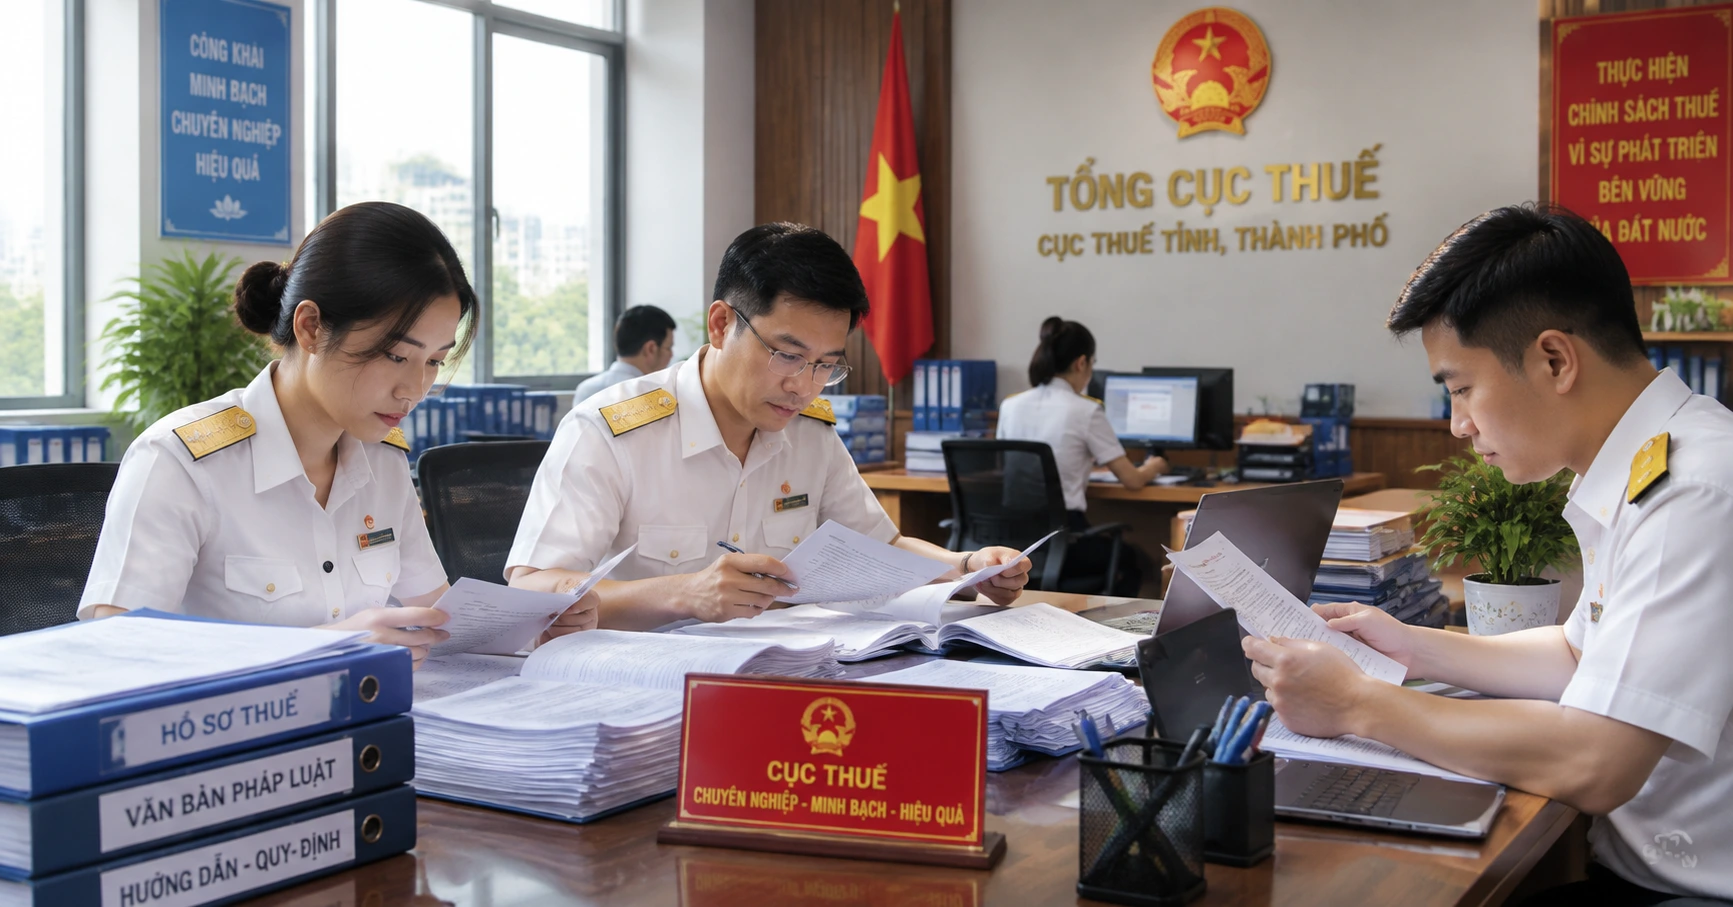
Việc cập nhật và áp dụng đúng theo công văn 4347/TCT-KK năm 2023 là yếu tố then chốt giúp doanh nghiệp chủ động trong công tác kê khai và nộp thuế, tránh các trường hợp bị phạt do chậm nộp hoặc khai sai. Đồng thời, đây cũng là căn cứ pháp lý quan trọng để các đoàn KK thực hiện nhiệm vụ kiểm tra một cách chính xác và hiệu quả.
2. Vai trò của đoàn KK trong quá trình kiểm tra
Đoàn KK là tổ chức chuyên môn chịu trách nhiệm thực hiện công tác kiểm tra khai thuế theo quy định tại công văn 4347/TCT-KK năm 2023. Đoàn KK phối hợp chặt chẽ với các phòng ban liên quan để tiến hành thanh tra, xác minh thông tin và đảm bảo tính minh bạch trong quá trình thu thuế. Nhờ vậy, các doanh nghiệp được hướng dẫn kịp thời, giúp quá trình kiểm tra diễn ra nhanh chóng và đạt hiệu quả cao.
Vai trò của đoàn KK không chỉ giới hạn trong việc kiểm tra hồ sơ mà còn bao gồm việc tư vấn, hỗ trợ doanh nghiệp trong việc hiểu và thực hiện đúng các quy định pháp luật về thuế. Đặc biệt trong năm 2023, với những thay đổi được cập nhật qua công văn 4347/TCT-KK năm 2023, sự phối hợp giữa đoàn kiểm kê và doanh nghiệp càng trở nên quan trọng để tránh những sai sót không đáng có.
Việc duy trì mối quan hệ chặt chẽ với đoàn KK giúp doanh nghiệp kịp thời nhận được các thông báo về thay đổi chính sách cũng như các lưu ý quan trọng trong quá trình nộp tờ khai, đặc biệt là tờ khai 05/KK-TNCN. Điều này góp phần nâng cao hiệu quả công tác quản lý thuế và giảm thiểu rủi ro phát sinh trong quá trình kiểm tra.
3. Thời hạn nộp tờ khai 05/KK-TNCN theo công văn 4347
Điểm nhấn của công văn 4347/TCT-KK năm 2023 là quy định rõ ràng về thời hạn nộp tờ khai 05/KK-TNCN. Theo đó, người nộp thuế cần hoàn thành và gửi tờ khai đúng hạn để tránh bị xử phạt hoặc phát sinh thêm chi phí. Việc này đặc biệt quan trọng với các tổ chức và cá nhân có thu nhập chịu thuế trong năm, giúp đảm bảo tuân thủ luật pháp và duy trì hoạt động kinh doanh ổn định.
Cụ thể, thời hạn nộp tờ khai 05/KK-TNCN được quy định rõ ràng nhằm giúp người nộp thuế có đủ thời gian chuẩn bị hồ sơ, tránh tình trạng chậm trễ hoặc sai sót trong quá trình khai thuế. Việc nắm bắt chính xác thời hạn nộp tờ khai 05/KK-TNCN theo công văn 4347 là điều kiện cần thiết để doanh nghiệp và cá nhân chủ động trong công tác kê khai và nộp thuế.
Đặc biệt, trong bối cảnh các quy định về thuế ngày càng được siết chặt, việc tuân thủ đúng thời hạn nộp tờ khai 05/KK-TNCN theo công văn 4347/TCT-KK năm 2023 sẽ giúp doanh nghiệp tránh được các khoản phạt không đáng có và giữ vững uy tín với cơ quan thuế.
4. Áp dụng công văn tại KK Engineering Services
KK Engineering Services là một trong những doanh nghiệp tiêu biểu áp dụng nghiêm túc các quy định về khai thuế theo công văn 4347/TCT-KK năm 2023. Qua đó, công ty đã nâng cao hiệu quả quản lý thuế, giảm thiểu rủi ro vi phạm và đảm bảo tiến độ hoàn thành các thủ tục hành chính. Việc tuân thủ giúp tạo dựng niềm tin với cơ quan thuế cũng như khách hàng trong bối cảnh cạnh tranh ngày càng khốc liệt.
Không chỉ dừng lại ở việc tuân thủ quy định, KK Engineering Services còn chủ động phối hợp với đoàn KK để cập nhật các hướng dẫn mới nhất, từ đó điều chỉnh quy trình nội bộ phù hợp với yêu cầu của công văn 4347/TCT-KK năm 2023. Điều này đã giúp công ty nâng cao năng lực quản lý thuế và tăng cường minh bạch trong hoạt động tài chính.
Việc áp dụng nghiêm túc công văn 4347/TCT-KK năm 2023 tại KK Engineering Services cũng là minh chứng rõ nét cho thấy tầm quan trọng của việc hiểu rõ và thực hiện đúng các quy định về thời hạn nộp tờ khai, đặc biệt là thời hạn nộp tờ khai 05/KK-TNCN, nhằm đảm bảo hoạt động kinh doanh ổn định và phát triển bền vững.
5. Năm 2023 có phải nộp tờ khai 05/KK-TNCN không?
Theo hướng dẫn chi tiết trong công văn 4347/TCT-KK năm 2023, năm 2023 có phải nộp tờ khai 05/KK-TNCN phụ thuộc vào từng đối tượng nộp thuế cụ thể. Đối với cá nhân và doanh nghiệp phát sinh thu nhập chịu thuế, việc nộp tờ khai là bắt buộc và phải đúng thời hạn quy định. Điều này đảm bảo quyền lợi của người nộp thuế và nâng cao hiệu quả công tác quản lý thuế trong năm tài chính.
Đối với các trường hợp không phát sinh thu nhập chịu thuế hoặc thuộc diện được miễn nộp tờ khai theo quy định, doanh nghiệp và cá nhân có thể không phải nộp tờ khai 05/KK-TNCN trong năm 2023. Tuy nhiên, để tránh nhầm lẫn và rủi ro pháp lý, việc tham khảo kỹ các hướng dẫn trong công văn 4347/TCT-KK năm 2023 là rất cần thiết.
Việc xác định rõ năm 2023 có phải nộp tờ khai 05/KK-TNCN hay không sẽ giúp người nộp thuế chủ động trong việc chuẩn bị hồ sơ, tránh các sai sót hoặc bị xử phạt do không nộp tờ khai đúng quy định. Đồng thời, đây cũng là cơ sở để các đoàn KK thực hiện kiểm tra và giám sát hiệu quả hơn.
6. Phân tích chiến thuật áp dụng công văn 4347 trong doanh nghiệp
6.1 Lập kế hoạch nộp tờ khai chính xác
Doanh nghiệp cần xây dựng kế hoạch chi tiết về việc chuẩn bị và nộp tờ khai 05/KK-TNCN đúng thời hạn nộp tờ khai 05/KK-TNCN quy định trong công văn để tránh các sai sót và phạt chậm nộp. Việc này bao gồm việc phân công trách nhiệm cụ thể cho từng bộ phận liên quan, cũng như kiểm tra, rà soát hồ sơ trước khi nộp.
6.2 Tăng cường phối hợp với đoàn KK
Việc thường xuyên liên hệ và phối hợp với đoàn KK giúp doanh nghiệp cập nhật kịp thời các thay đổi về chính sách và hướng dẫn thực hiện, từ đó đảm bảo tuân thủ nghiêm ngặt công văn 4347. Đồng thời, sự phối hợp này cũng giúp doanh nghiệp nhận được sự hỗ trợ cần thiết trong quá trình kiểm tra, giảm thiểu rủi ro và tranh chấp không đáng có.
6.3 Ứng dụng công nghệ trong quản lý thuế
Để thực hiện hiệu quả các quy định trong công văn 4347/TCT-KK năm 2023, doanh nghiệp như KK Engineering Services đã áp dụng các phần mềm quản lý thuế hiện đại. Điều này giúp tự động hóa quy trình kê khai, nhắc nhở thời hạn nộp tờ khai 05/KK-TNCN, đồng thời giảm thiểu sai sót do con người gây ra.
6.4 Đào tạo nhân sự chuyên trách
Đào tạo đội ngũ nhân sự chuyên trách về thuế và kế toán là chiến thuật quan trọng giúp doanh nghiệp hiểu rõ và áp dụng đúng các quy định trong công văn 4347/TCT-KK năm 2023. Nhân sự được trang bị kiến thức đầy đủ sẽ góp phần nâng cao hiệu quả công tác kê khai và giảm thiểu rủi ro pháp lý.